ИИС-3: индивидуальный инвестиционный счёт нового типа
ИИС-3 - инвестиционный счёт нового типа: он даёт и ежегодный вычет с взносов до 400 тыс. ₽, и освобождение прибыли от НДФЛ до 30 млн ₽, если держать его минимум 5 лет (для счетов, открытых в 2024-2026 годах).
Что такое ИИС-3 простыми словами
ИИС-3 - индивидуальный инвестиционный счёт нового типа, который можно открыть у брокера или в управляющей компании начиная с 1 января 2024 года. По устройству это обычный брокерский счёт: на нём покупают облигации, акции, паи фондов, получают купоны и дивиденды. Отличие в налогах: государство даёт по нему сразу две льготы - возврат НДФЛ с суммы пополнений и освобождение от налога прибыли при закрытии. Взамен счёт нужно держать долго и не снимать с него деньги.
Иногда его называют "ИИС от государства", но это не государственный продукт: деньги лежат у выбранного вами брокера, государство только предоставляет налоговые вычеты. Старые ИИС первого и второго типа с 2024 года больше не открываются, но уже существующие продолжают работать по прежним правилам.
Главные правила ИИС-3 в 2026 году
| Параметр | Правило |
|---|---|
| Кто может открыть | Налоговый резидент РФ |
| Сколько счетов | До трёх ИИС-3 одновременно, у одного или разных брокеров |
| Лимит пополнения | Нет, вносить можно любые суммы |
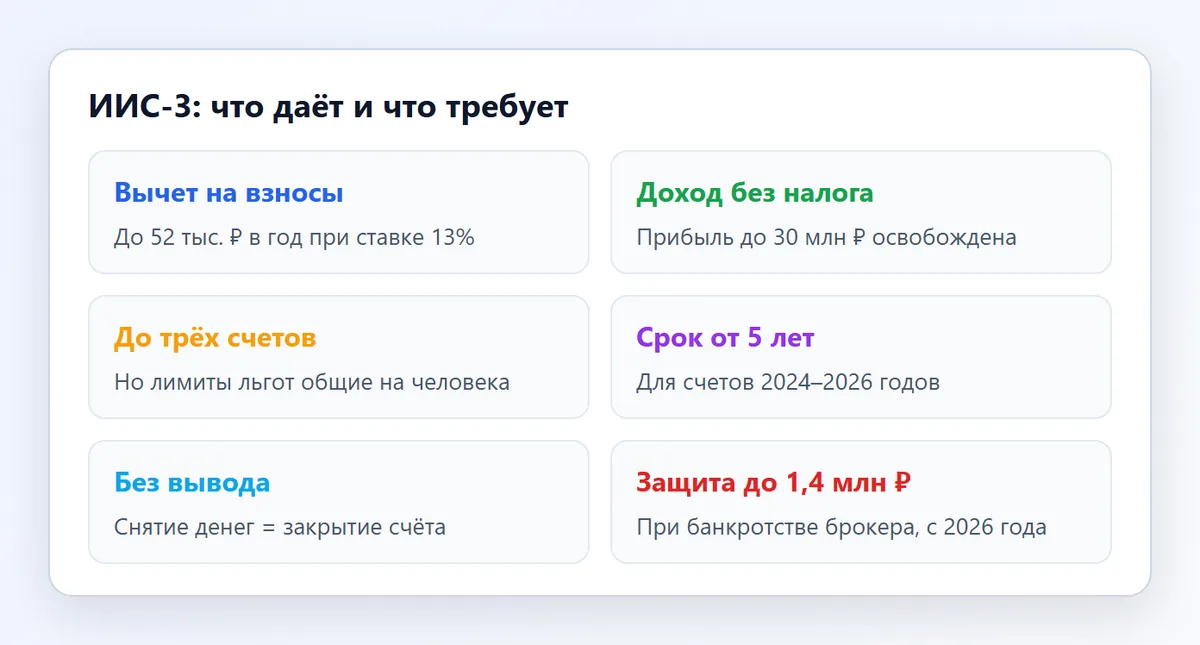
| Вычет на взносы | С суммы до 400 тыс. ₽ в год (общий лимит с ПДС и НПО) |
| Вычет на доход | Прибыль освобождается от НДФЛ в пределах 30 млн ₽ |
| Минимальный срок | 5 лет для счетов, открытых в 2024-2026 годах |
| Вывод денег | Только закрытием счёта, исключение - оплата дорогостоящего лечения |
| Защита при банкротстве брокера | С 2026 года компенсация до 1,4 млн ₽, если брокер участвует в системе |
Важная деталь про несколько счетов: льготы не умножаются на три. Лимит вычета на взносы и лимит освобождения дохода считаются на человека, а не на каждый ИИС. Несколько счетов удобны, чтобы разнести деньги по разным брокерам или выделить отдельный счёт под конкретную цель.
Срок ИИС-3: сколько держать счёт
Минимальный срок фиксируется в момент заключения договора и потом не меняется. Для счетов, открытых в 2024, 2025 и 2026 годах, он равен пяти годам. Начиная с 2027 года срок для новых счетов будет расти на год ежегодно, пока не достигнет десяти лет.
| Год открытия ИИС-3 | Минимальный срок | Льготы можно получить не раньше |
|---|---|---|
| 2024 | 5 лет | 2029 |
| 2025 | 5 лет | 2030 |
| 2026 | 5 лет | 2031 |
| 2027 | 6 лет | 2033 |
| 2028 | 7 лет | 2035 |
| 2029 | 8 лет | 2037 |
| 2030 | 9 лет | 2039 |
| 2031 и позже | 10 лет | через 10 лет |
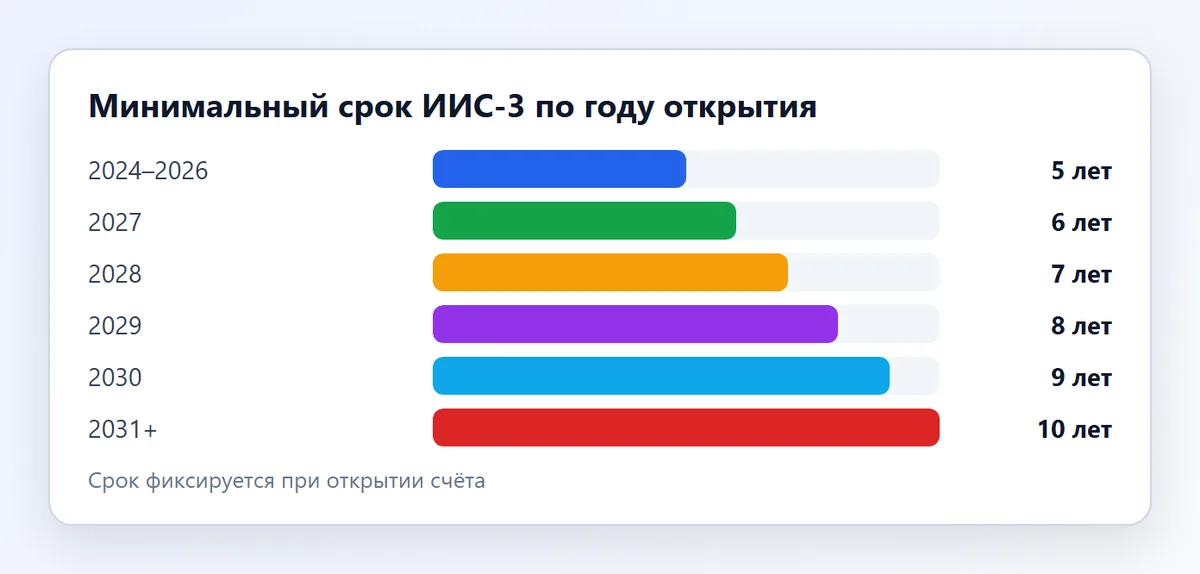
Отсюда простой практический вывод: если вы всё равно собираетесь открывать ИИС-3, выгоднее успеть до конца 2026 года. Счёт с пятилетним сроком можно открыть сейчас с минимальной суммой и пополнять позже - срок отсчитывается от даты договора, а не от первого крупного взноса.
Налоги на ИИС-3: две льготы одновременно
На старом ИИС приходилось выбирать между вычетом на взносы (тип А) и освобождением дохода (тип Б). На ИИС-3 выбирать не нужно: обе льготы действуют вместе.
Вычет на взносы
Каждый год можно вернуть часть НДФЛ, уплаченного с зарплаты или другого дохода, облагаемого по основной шкале. База - пополнения счёта, но не больше 400 тыс. ₽ за год. Сколько вернут, зависит от вашей ставки НДФЛ: при 13% - до 52 тыс. ₽, при 15% - до 60 тыс. ₽, при более высоких ступенях шкалы - больше. Вернуть больше, чем вы заплатили налога за год, нельзя.
Лимит 400 тыс. ₽ общий для ИИС-3, программы долгосрочных сбережений и негосударственного пенсионного обеспечения. Если в 2026 году вы внесли 250 тыс. ₽ на ИИС-3 и 150 тыс. ₽ в ПДС, лимит исчерпан. С 1 сентября 2026 года родителям, которые делают взносы в пользу детей, лимит повышен до 500 тыс. ₽ на каждого родителя. Как оформить возврат, пошагово разобрано в статье о налоговом вычете по ИИС.
Освобождение дохода
Если счёт продержался минимальный срок, прибыль от операций на нём при закрытии не облагается НДФЛ в пределах 30 млн ₽. Для частного инвестора это фактически полное освобождение. С суммы сверх лимита налог считается по обычным ставкам 13% и 15%.
Пример расчёта
Например, вы открыли ИИС-3 в 2026 году и пять лет вносите по 400 тыс. ₽. Взносы составят 2 млн ₽, вычеты при ставке 13% - 260 тыс. ₽ (по 52 тыс. ₽ в год, если вы платите столько НДФЛ). Предположим, к 2031 году счёт заработал 700 тыс. ₽ прибыли. На обычном брокерском счёте с неё взяли бы 91 тыс. ₽ налога, на ИИС-3 - ноль. Итого налоговая выгода около 350 тыс. ₽ без учёта доходности самих вложений. Если вычет каждый год снова вносить на счёт, эффект ещё выше за счёт сложного процента.
ИИС-1, ИИС-2 и ИИС-3: разница
| Условие | ИИС-1 (тип А) | ИИС-2 (тип Б) | ИИС-3 |
|---|---|---|---|
| Открыть новый | Нельзя с 2024 года | Нельзя с 2024 года | Можно |
| Срок | 3 года | 3 года | 5-10 лет |
| Пополнение | До 1 млн ₽ в год | До 1 млн ₽ в год | Без лимита |
| Вычет на взносы | Есть, база до 400 тыс. ₽ | Нет | Есть, база до 400 тыс. ₽ |
| Освобождение дохода | Нет | Есть, без лимита | Есть, до 30 млн ₽ |
| Количество | Один | Один | До трёх |
Если коротко: ИИС старого типа выигрывает коротким сроком, ИИС-3 - тем, что даёт обе льготы и не ограничивает пополнения.
Стоит ли переходить на ИИС-3 со старого счёта
Старый ИИС можно трансформировать в ИИС-3 у своего брокера. Время владения старым счётом засчитывается в срок нового, но не больше трёх лет. Например, ИИС-1 открыт в 2022 году: после перевода в 2026 году засчитают три года, и до льгот останется ещё два года.
Переход имеет смысл, если вы готовы держать деньги ещё несколько лет и хотите получать оба вычета или вносить больше 1 млн ₽ в год. Оставить старый счёт разумно, если трёхлетний срок вот-вот истечёт и деньги понадобятся. Перед трансформацией уточните у брокера, как он учтёт уже полученные вычеты типа А и прибыль, накопленную до перевода: по ней возможен налог при будущем закрытии.
Как открыть ИИС-3 и что на нём покупать
ИИС-3 открывают в приложении брокера за несколько минут, обычно в разделе "Открыть счёт" → "ИИС". Нужен паспорт и подтверждённая учётная запись Госуслуг или визит в офис. Порядок такой же, как при открытии обычного счёта - подробнее в инструкции как открыть брокерский счёт. Брокера выбирайте по надёжности и комиссиям, а не по обещаниям доходности: счёт будет с вами минимум пять лет.
На ИИС-3 доступны почти все инструменты Мосбиржи, доступные неквалифицированным инвесторам: ОФЗ и корпоративные облигации, акции российских компаний, биржевые фонды, золото. Покупать бумаги на иностранных биржах через ИИС нельзя.
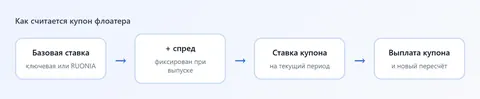
- Облигации подходят под длинный срок ИИС-3: купоны остаются на счёте и реинвестируются, а предсказуемый доход хорошо сочетается с ежегодным вычетом.
- Акции дают потенциально больший рост за 5-10 лет, но их цена может заметно падать по дороге.
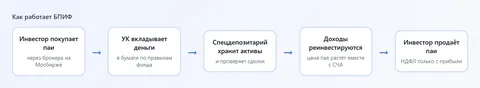
- Фонды - БПИФ на индекс или облигации - позволяют купить сразу корзину бумаг небольшой суммой.
Какие именно облигации или акции покупать, зависит от ваших целей и отношения к риску. Распределять деньги между облигациями, акциями и фондами разумно заранее, под свою цель и горизонт.
Закрытие ИИС-3 и досрочный вывод денег
Купоны, дивиденды и деньги от продажи бумаг остаются на ИИС-3 до его закрытия. Любой вывод денег, кроме оплаты лечения из перечня правительства, означает досрочное расторжение договора. В этом случае:
- полученные вычеты на взносы возвращаются в бюджет, обычно с пенями;
- с прибыли брокер удерживает НДФЛ по ставкам 13% и 15%;
- счёт закрывается, открыть новый можно, но срок пойдёт заново.
Счёт можно перевести к другому брокеру вместе с бумагами без потери срока - это не считается закрытием. После окончания минимального срока ИИС-3 закрывают через заявление в приложении, бумаги можно перевести на обычный брокерский счёт или продать. Порядок вывода похож на вывод с обычного счёта, его шаги разобраны в статье как вывести деньги с брокерского счёта.
Официальное описание вычетов на долгосрочные сбережения есть на сайте ФНС.