Фонды денежного рынка: как работает фонд ликвидности
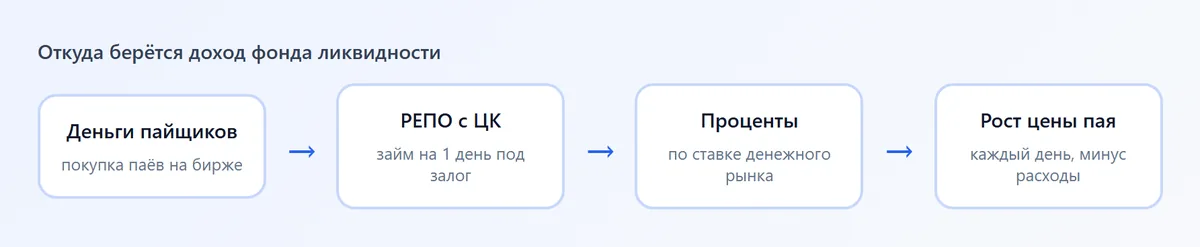
Фонд денежного рынка (фонд ликвидности) вкладывает деньги в однодневные сделки РЕПО на Мосбирже: стоимость пая растёт каждый день примерно на ставку денежного рынка минус комиссия, а продать паи можно в любой торговый день.
Что такое фонд денежного рынка простыми словами
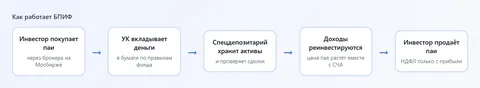
Фонд денежного рынка, или фонд ликвидности, - биржевой паевой фонд, который вкладывает деньги на самый короткий срок: на один день под залог ценных бумаг. Управляющая компания каждый день размещает средства пайщиков в сделках РЕПО с центральным контрагентом на Московской бирже, получает за это процент по ставке денежного рынка и добавляет его к стоимости пая. Инвестор покупает паи как обычную бумагу через брокерский счёт и может продать их в любой торговый день.
По сути это аналог накопительного счёта внутри брокерского счёта: деньги не лежат без дела, доход начисляется ежедневно, а снять их можно в любой момент без потери процентов. Поэтому фонды ликвидности используют, чтобы "припарковать" свободные рубли между сделками, держать подушку на счёте или ждать удобного момента для покупки акций и облигаций.
Как начисляется доход
У фонда денежного рынка нет купонов и выплат. Весь доход остаётся внутри и каждый день увеличивает расчётную стоимость пая. Если вчера пай стоил 2,0000 ₽, а годовая ставка денежного рынка за вычетом расходов фонда - около 13%, сегодня он будет стоить примерно 2,0007 ₽. Рост незаметен на графике за день, но за год складывается в доходность, близкую к ставке RUONIA минус комиссия.
Доход начисляется и за выходные: стоимость пая в понедельник учитывает проценты за субботу и воскресенье. Поэтому нет смысла специально продавать паи в пятницу и покупать в понедельник.
Пример расчёта
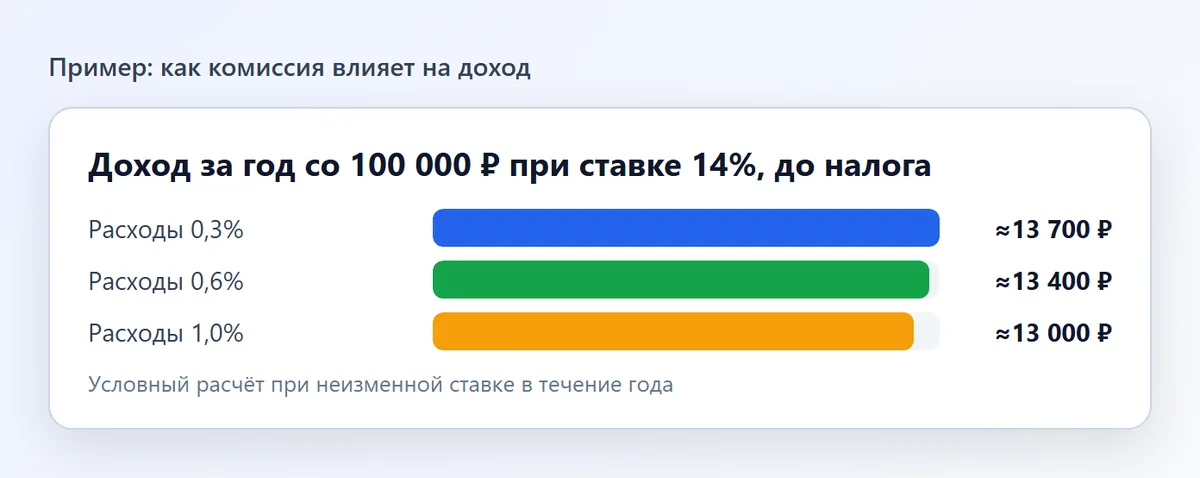
Например, вы вложили 100 000 ₽ при ставке денежного рынка 14% годовых, а расходы фонда составляют 0,3% в год. Чистая годовая доходность - около 13,7%, за месяц капитал вырастет примерно на 1 100 ₽, за год - примерно на 13 700 ₽ до налога (без учёта изменения ставки в течение года). Если ЦБ за год снизит ставку, доход будет меньше. Цифры условные: доходность фонда следует за ставкой и меняется вместе с ней.
Доходность фондов ликвидности и от чего она зависит
Доходность любого фонда денежного рынка почти целиком определяется двумя факторами:
- Ключевая ставка и ставка RUONIA. Ставки РЕПО с центральным контрагентом держатся рядом с ключевой ставкой. Снизил Банк России ставку - со следующего дня снижается и прирост пая. Даты решений есть в экономическом календаре и на cbr.ru.
- Расходы фонда. Вознаграждение управляющей компании, депозитария и прочие расходы ежедневно списываются из активов. Разница между фондами в доходности на 80-90% объясняется именно комиссией.
Поэтому доходность фондов ликвидности за прошлые периоды, которую показывают в приложениях, - лишь ориентир. Если ставка снижается, будущий доход будет ниже прошлого, если растёт - выше.
Фонды денежного рынка на Московской бирже: тикеры и сравнение
На Московской бирже торгуется больше десятка таких фондов от разных управляющих компаний. Самые известные по объёму - LQDT ("Ликвидность" от ВИМ Инвестиции, крупнейший фонд денежного рынка в России), SBMM (Сбер), AKMM (Альфа-Капитал), TMON (Т-Капитал). Тикер вводят в поиск приложения, как у обычной акции. Список всех фондов и их параметры есть на moex.com в разделе биржевых фондов.
| На что смотреть | Почему это важно | Где найти |
|---|---|---|
| Общие расходы, % в год | Напрямую уменьшают доход; у разных фондов от ~0,3% до ~1% | Правила фонда, сайт УК |
| Стоимость чистых активов | Крупный фонд - больше оборот и уже спред | Сайт биржи и УК |
| Цена пая | Влияет на минимальную сумму покупки | Приложение брокера |
| Спред в стакане | Чем он уже, тем меньше потери при покупке и продаже | Стакан заявок |
| Комиссия брокера | Часть брокеров не берёт её за фонды своей УК | Тариф брокера |
Какой фонд лучший - вопрос не бренда, а цифр: при одинаковой стратегии выигрывает тот, у кого ниже расходы и уже спред. Сравните общие расходы за год в правилах фонда и проверьте, берёт ли ваш брокер комиссию за сделку. Конкретный фонд мы не рекомендуем: условия меняются, сравнивайте на момент покупки.
Как купить фонд ликвидности
- Откройте брокерский счёт или ИИС. Квалификация и тесты не нужны. Пошагово - в статье как открыть брокерский счёт.
- Пополните счёт рублями с карты или из банка.
- Найдите фонд по тикеру или по словам "денежный рынок", "ликвидность" в поиске.
- Купите паи: укажите сумму или количество, проверьте комиссию и подтвердите заявку.
- Продавайте при необходимости в любой торговый день; деньги станут доступны по режиму расчётов биржи, обычно на следующий торговый день.
Многие брокеры предлагают автоматическое размещение свободного остатка в фонд ликвидности - эта функция удобна, если вы часто держите на счёте неиспользованные рубли.
Риски фондов денежного рынка
Фонды ликвидности считаются одним из самых консервативных инструментов, но риски у них есть:
- Снижение ставки. Главный риск - не потеря денег, а падение дохода вслед за ключевой ставкой. Зафиксировать текущую доходность фонд не может.
- Отсутствие страховки. Паи не застрахованы АСВ, в отличие от вкладов. Защиту обеспечивают обеспечение по сделкам РЕПО и центральный контрагент биржи, а имущество фонда обособлено от имущества управляющей компании.
- Технический и рыночный риск. В редкие дни сильных потрясений цена пая на бирже может кратко отклоняться от расчётной стоимости, а спред - расширяться.
- Инфляция. Если инфляция выше ставки, реальная доходность отрицательна.
Сравнение с другими способами сохранить сбережения - в статье куда стоит вкладывать денежные сбережения.
Фонд ликвидности и налог
Налог платится только при продаже паёв - с разницы между ценой продажи и покупки. Пока вы держите паи, налога нет, и доход реинвестируется полностью. Ставка для резидента - 13% с инвестиционного дохода до 2,4 млн ₽ в год и 15% с превышения. Брокер удержит НДФЛ сам при продаже или при выводе денег.
Законно не платить налог можно двумя способами. Первый - льгота долгосрочного владения: если паи держать три года и больше, доход освобождается в пределах до 3 млн ₽ за каждый год владения. Второй - купить фонд на ИИС третьего типа, где доход при соблюдении срока не облагается (условия - в статье про ИИС-3). Убыток по другим бумагам в том же году уменьшает налоговую базу.
Фонд денежного рынка или вклад
| Параметр | Фонд ликвидности | Вклад или накопительный счёт |
|---|---|---|
| Доходность | Около ставки денежного рынка минус расходы | Ставка банка, меняется по его решению |
| Снятие денег | В любой торговый день без потери дохода | По вкладу досрочно - с потерей процентов |
| Страховка АСВ | Нет | Есть, в пределах лимита |
| Налог | Только при продаже, есть ЛДВ и ИИС | С процентов сверх необлагаемого лимита |
| Где удобнее | Деньги на брокерском счёте | Подушка вне биржи |
Фонды денежного рынка - один из видов биржевых фондов; о других типах, включая фонды акций и облигаций, рассказано в статье про БПИФ. Если вам нужна защита от изменения ставки с купонами, посмотрите также флоатеры.