Программа долгосрочных сбережений: как работает ПДС и в чём подвох
ПДС - договор с негосударственным пенсионным фондом, по которому государство до 10 лет добавляет до 36 тыс. ₽ в год к вашим взносам и даёт вычет НДФЛ; забрать деньги без потерь можно через 15 лет или с 55 (женщины) и 60 лет (мужчины).
Что такое ПДС простыми словами
Программа долгосрочных сбережений (ПДС) - государственная программа, которая работает с 1 января 2024 года через негосударственные пенсионные фонды (НПФ). Вы заключаете с фондом договор, вносите деньги когда и сколько удобно, фонд их инвестирует, а государство добавляет свои деньги и даёт налоговый вычет. Забрать накопления без потерь можно через 15 лет или по достижении 55 лет (женщины) и 60 лет (мужчины).
Деньги в ПДС могут поступать из трёх источников: ваши добровольные взносы, накопительная пенсия, которую можно перевести в программу, и софинансирование от государства. Договор оформляют в любом НПФ, который участвует в программе: это фонды при крупных банках (например, НПФ Сбербанка, ВТБ, Газпромбанка) и независимые фонды. Список участников ведёт Банк России на cbr.ru.
Как работает софинансирование ПДС
Государство доплачивает до 36 тыс. ₽ в год в течение 10 лет с момента первого взноса. Всего по всем договорам можно получить не больше 360 тыс. ₽. Чтобы получить доплату за год, нужно внести за этот год минимум 2 тыс. ₽. Деньги от государства приходят в следующем году после взносов.
Размер доплаты зависит от среднемесячного дохода участника за год, который налоговая определяет по своим данным:
| Среднемесячный доход | Сколько добавит государство | Взнос для максимума 36 тыс. ₽ |
|---|---|---|
| До 80 тыс. ₽ | 1 ₽ на 1 ₽ взноса | 36 тыс. ₽ в год |
| 80-150 тыс. ₽ | 1 ₽ на 2 ₽ взноса | 72 тыс. ₽ в год |
| Больше 150 тыс. ₽ | 1 ₽ на 4 ₽ взноса | 144 тыс. ₽ в год |
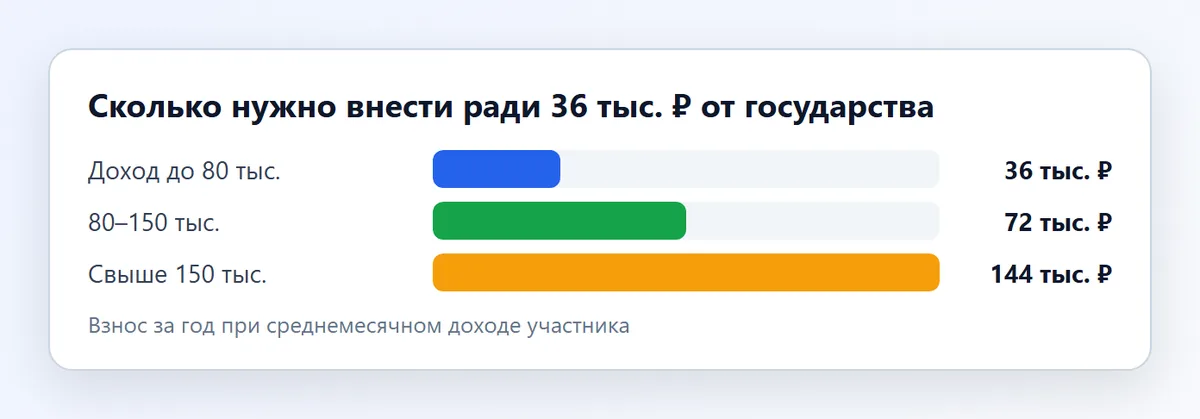
Например, человек с доходом 60 тыс. ₽ в месяц вносит 3 тыс. ₽ ежемесячно - 36 тыс. ₽ за год. В следующем году государство перечисляет ему ещё 36 тыс. ₽. Добавьте вычет 13% с суммы взносов - 4 680 ₽, и на каждый вложенный рубль за первый год приходится больше рубля поддержки. Именно поэтому для людей с доходом до 80 тыс. ₽ ПДС - одна из самых щедрых программ с господдержкой.
Налоговый вычет на ПДС
С взносов в ПДС можно вернуть НДФЛ: база вычета - до 400 тыс. ₽ в год, возврат при ставке 13% - до 52 тыс. ₽. Лимит общий с ИИС-3 и негосударственным пенсионным обеспечением: если вы уже внесли 400 тыс. ₽ на ИИС-3, вычет по ПДС за тот же год не получить. С 1 сентября 2026 года для родителей, которые вносят деньги в пользу детей, лимит увеличен до 500 тыс. ₽ на каждого родителя.
Вычет оформляют через личный кабинет налогоплательщика: фонды передают сведения о взносах в ФНС, и в кабинете появляется готовое заявление в упрощённом порядке. Если его нет, подают декларацию 3-НДФЛ. Шаги одинаковы с вычетом по ИИС и разобраны в отдельной инструкции по вычету. Для договоров, заключённых в 2024-2026 годах, вычет сохраняется, если не расторгать договор раньше пяти лет, иначе полученный налог придётся вернуть.
При выплатах по основаниям программы инвестиционный доход освобождается от НДФЛ в пределах 30 млн ₽.
Когда можно забрать деньги из ПДС
- Через 15 лет после заключения договора - независимо от возраста.
- По возрасту - с 55 лет для женщин и с 60 лет для мужчин, даже если 15 лет ещё не прошло.
- В особых жизненных ситуациях - на дорогостоящее лечение из перечня правительства или при потере кормильца. Деньги можно снять полностью или частично без потери дохода и господдержки.
- Досрочно по своему желанию - в любой момент, но с потерями (о них ниже).
Варианты выплат при наступлении права: пожизненная ежемесячная, срочная ежемесячная на выбранный срок (минимальный срок задают правила фонда) и единовременная - всей суммой через 15 лет или по возрасту, если пожизненная выплата получилась бы совсем маленькой.
Перевод накопительной пенсии в программу
Накопительную пенсию, сформированную до 2014 года, можно перевести в ПДС. Это делается заявлением в НПФ при заключении договора. Переведённые деньги учитываются как ваш взнос, но не дают права на софинансирование и вычет. Плюс перевода - гибкость: накопления можно будет получить по правилам ПДС, в том числе раньше пенсионного возраста через 15 лет.
Минусы стоит знать заранее. Если пенсия сейчас в одном фонде, а договор ПДС заключается в другом, досрочный переход до окончания пятилетнего периода фиксации может стоить инвестиционного дохода за этот период. Вернуть деньги обратно в систему обязательного пенсионного страхования нельзя. Переведённую накопительную пенсию не выдают при досрочном расторжении договора ПДС.
Надёжность: страхование и гарантии
Взносы и доход по ним застрахованы Агентством по страхованию вкладов на сумму до 2,8 млн ₽ - вдвое больше, чем по обычным банковским вкладам. Переведённая накопительная пенсия и софинансирование государства защищены сверх этого лимита. Кроме того, НПФ обязан обеспечивать безубыточность на периодах фиксации: за этот период сумма на счёте не может стать меньше, чем была. Доходность при этом не гарантирована и зависит от того, как фонд вложил деньги.
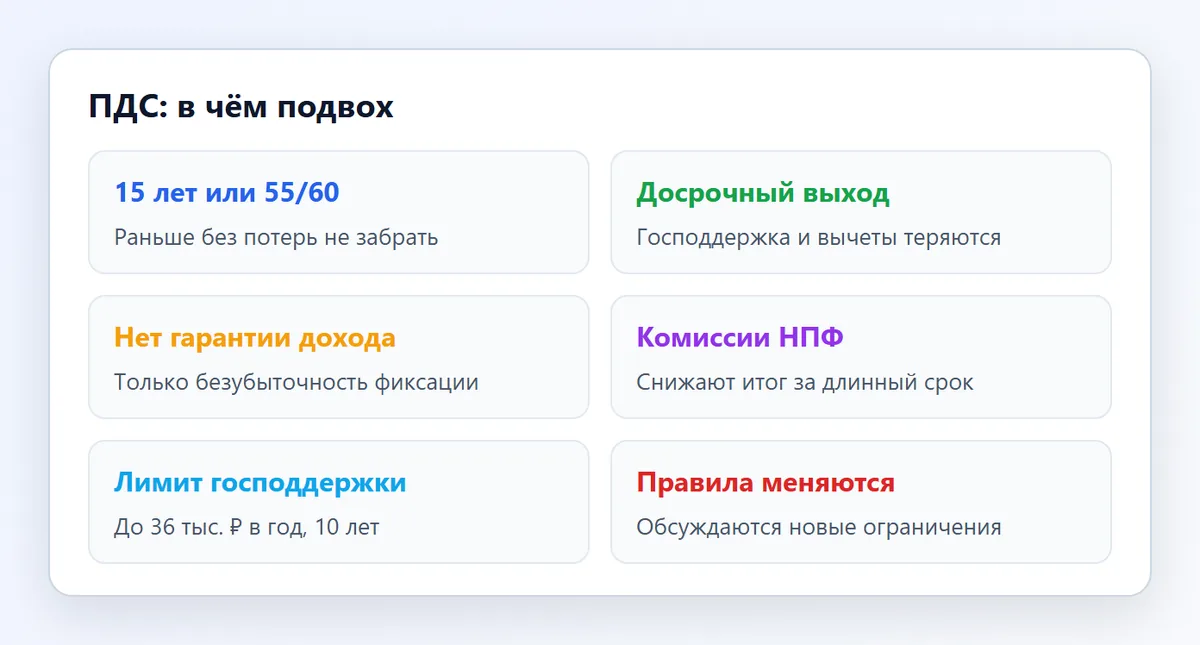
В чём подвох ПДС
Программа выгодная, но у неё есть ограничения, о которых в рекламе пишут мелким шрифтом.
- Деньги заморожены надолго. Пятнадцать лет или до 55/60 лет - без лечения или потери кормильца забрать их без потерь нельзя.
- Досрочный выход дорогой. При расторжении вам вернут взносы и доход по выкупной сумме, а софинансирование вернётся государству. В первые годы выкупная сумма может быть меньше внесённого. Полученные вычеты придётся вернуть.
- Доходность не гарантирована. Фонд обязан не уйти в минус на периоде фиксации, но не обязан обгонять инфляцию. Доходность НПФ за прошлые годы - не обещание на будущее.
- Комиссии фонда. НПФ берёт вознаграждение за управление и часть дохода. Даже 1-2% в год за 15 лет заметно уменьшают итог.
- Софинансирование ограничено 10 годами и 360 тыс. ₽, а при доходе выше 150 тыс. ₽ в месяц для максимума нужно вносить 144 тыс. ₽ в год.
- Без официального дохода нет вычета. Вычет возвращает только уплаченный НДФЛ: самозанятым на НПД, неработающим и тем, кто получает зарплату неофициально, эта часть выгоды недоступна.
- Правила могут меняться. В 2026 году в Госдуме обсуждают поправки, которые запретят забирать софинансирование раньше нескольких лет участия. По состоянию на ноябрь 2026 года они не приняты.
ПДС для пенсионеров и людей предпенсионного возраста
Для тех, кому уже исполнилось 55 или 60 лет, ПДС стала популярной из-за возможности быстро получить выплату: внести деньги, получить софинансирование и обратиться за выплатой. Минфин считает такую схему использованием программы как краткосрочного вклада и предлагает ограничить её - обсуждается обязательный срок участия от 5 до 10 лет до выплаты господдержки. Если вы пенсионер и рассматриваете ПДС, проверьте у фонда, какие правила действуют на дату вашего договора: изменения, по предварительной версии, должны касаться только новых договоров.
Работающему пенсионеру с официальным доходом выгоден и вычет. Неработающему пенсионеру вычет не положен, потому что он не платит НДФЛ, но софинансирование доступно.
Как вступить в программу долгосрочных сбережений
- Выберите НПФ: сравните доходность за 5-10 лет, размер фонда и вознаграждение. Помогут материалы о самых надёжных инвестициях.
- Заключите договор долгосрочных сбережений онлайн в приложении фонда или банка-партнёра либо в офисе.
- Если нужно, подайте заявление о переводе накопительной пенсии.
- Вносите деньги: разовыми платежами, регулярным автоплатежом или через работодателя. Для софинансирования - не меньше 2 тыс. ₽ за год.
- В начале следующего года оформите налоговый вычет и проверьте поступление господдержки в личном кабинете фонда.
Официальные разъяснения о программе публикует Минфин России.