Налоговый вычет по ИИС: как получить пошагово
За пополнение ИИС-3 или ИИС типа А можно вернуть НДФЛ с суммы до 400 тыс. ₽ в год - до 52 тыс. ₽ при ставке 13%; проще всего подписать предзаполненное заявление в личном кабинете налогоплательщика, а если его нет - подать декларацию 3-НДФЛ.
Какой налоговый вычет даёт ИИС в 2026 году
Вычет по ИИС - это возврат части НДФЛ, который вы заплатили с зарплаты, или освобождение от налога прибыли на счёте. Какой именно вычет положен, зависит от типа счёта.
| Счёт | Вычет | Как получить |
|---|---|---|
| ИИС-3 (с 2024 года) | На взносы: база до 400 тыс. ₽ в год | Ежегодно через ФНС |
| ИИС-3 (с 2024 года) | На доход: прибыль до 30 млн ₽ без налога | У брокера при закрытии после срока |
| ИИС-1, тип А (до 2024 года) | На взносы: база до 400 тыс. ₽ в год | Ежегодно через ФНС |
| ИИС-2, тип Б (до 2024 года) | На доход: вся прибыль без налога | У брокера при закрытии через 3 года |
Когда спрашивают "как получить налоговый вычет по ИИС", обычно имеют в виду вычет на пополнение счёта - его оформляют каждый год. Вычет на доход отдельно оформлять не нужно: брокер применит его сам, когда вы закроете счёт после минимального срока. Подробно о правилах нового счёта - в статье про ИИС-3.
Сколько можно вернуть: максимальная сумма
База вычета - сумма пополнений за календарный год, но не больше 400 тыс. ₽. Лимит общий для ИИС-3, программы долгосрочных сбережений и взносов в НПФ. С 1 сентября 2026 года родителям, которые вносят деньги в пользу детей, лимит повышен до 500 тыс. ₽. Возврат зависит от вашей ставки НДФЛ по зарплате:
| Годовой доход по основной шкале | Ставка НДФЛ | Максимальный возврат |
|---|---|---|
| До 2,4 млн ₽ | 13% | 52 000 ₽ |
| 2,4-5 млн ₽ | 15% | 60 000 ₽ |
| 5-20 млн ₽ | 18% | 72 000 ₽ |
| 20-50 млн ₽ | 20% | 80 000 ₽ |
| Больше 50 млн ₽ | 22% | 88 000 ₽ |
Вернуть больше, чем вы заплатили НДФЛ за год, нельзя. Например, при зарплате 50 тыс. ₽ в месяц годовой налог - 78 тыс. ₽: внеся 400 тыс. ₽, вы получите 52 тыс. ₽. При зарплате 25 тыс. ₽ в месяц налог за год - 39 тыс. ₽, и это потолок возврата, поэтому вносить больше 300 тыс. ₽ ради вычета смысла нет.
Условия: кто и когда может получить вычет
- Вы налоговый резидент РФ и платите НДФЛ по ставке 13% и выше: с зарплаты, аренды, продажи имущества. Самозанятые на НПД, неработающие и ИП без НДФЛ возвращать нечего.
- Деньги внесены на ИИС в том году, за который заявляется вычет. Покупка бумаг не обязательна, важен сам факт пополнения.
- Вычет можно заявить в течение трёх лет после года взноса. В 2026 году можно оформить вычет за пополнения 2023, 2024 и 2025 годов.
- За пополнения 2026 года вычет получают начиная с 2027 года, когда год закончится и брокер передаст сведения.
Способ 1: вычет в упрощённом порядке
Самый быстрый вариант: декларацию заполнять не нужно. Брокер или управляющая компания в начале года передают в ФНС сведения о ваших взносах, налоговая сама формирует предзаполненное заявление в личном кабинете налогоплательщика. Ваша задача - проверить его и подписать.
- Убедитесь, что у вас есть доступ в личный кабинет на nalog.gov.ru - вход через Госуслуги или по логину и паролю из инспекции.
- В начале года ждите уведомление о том, что налоговый агент передал сведения. Обычно это происходит в январе-марте.
- Когда появится предзаполненное заявление, откройте его и проверьте сумму взносов и размер вычета.
- Выберите банковский счёт для возврата или добавьте новый.
- Подпишите заявление неквалифицированной электронной подписью - её можно бесплатно выпустить в профиле личного кабинета - и отправьте.
- Следите за статусом: проверка обычно занимает около месяца, затем деньги приходят на счёт.
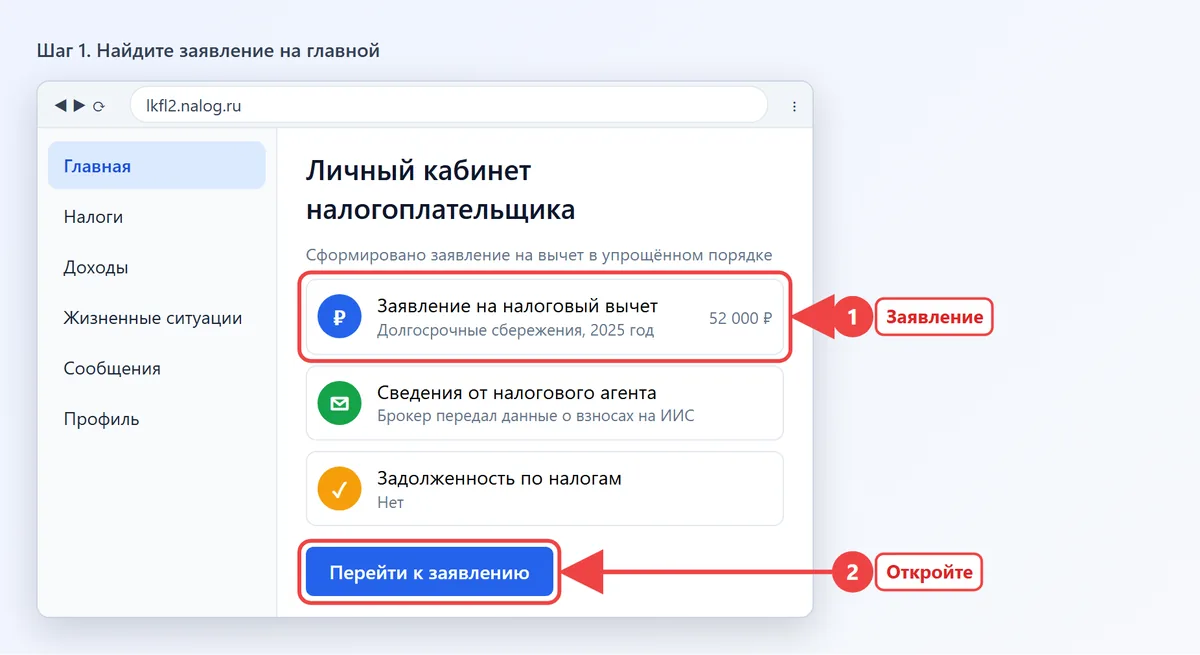
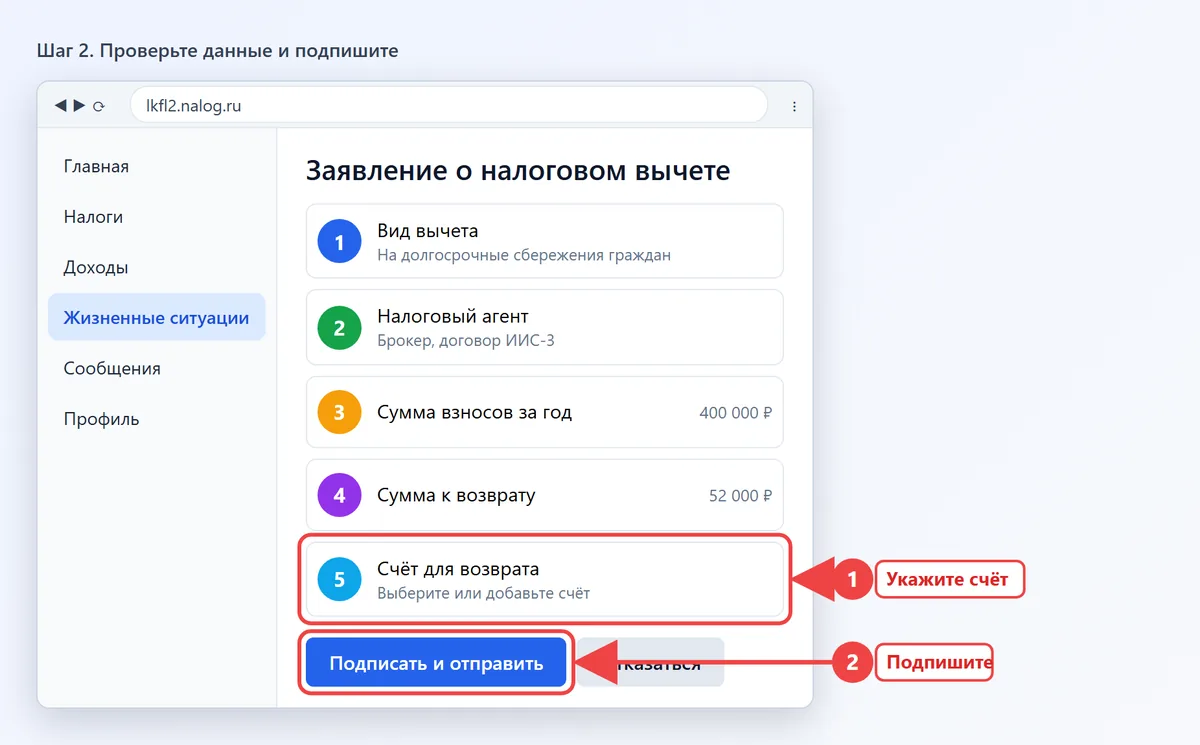
Упрощённый порядок работает, только если ваш брокер подключён к информационному обмену с ФНС. Крупные брокеры (Т-Инвестиции, Сбер Инвестиции, ВТБ Мои Инвестиции, Альфа-Инвестиции, БКС, Финам), как правило, к нему подключены, но лучше уточнить это в поддержке. Если заявление так и не появилось, используйте второй способ.
Способ 2: декларация 3-НДФЛ в личном кабинете
Через декларацию можно оформить вычет за любой из трёх последних лет, а также объединить его с другими вычетами - за лечение, обучение или квартиру.
- Закажите у брокера документы: договор на ведение ИИС или уведомление об открытии счёта и справку или отчёт о зачислении денег за год. Можно приложить и платёжные поручения о переводе денег на ИИС.
- В личном кабинете откройте "Жизненные ситуации" → "Подать декларацию 3-НДФЛ" → "Заполнить онлайн" и выберите год.
- Проверьте раздел доходов: справки работодателя подтягиваются автоматически.
- В разделе вычетов отметьте вычет на долгосрочные сбережения (для ИИС-3) или инвестиционный вычет (для ИИС типа А) и укажите номер договора и сумму взносов.
- Прикрепите сканы документов от брокера.
- Подпишите декларацию и сразу заполните заявление о возврате переплаты: без него деньги останутся на едином налоговом счёте.
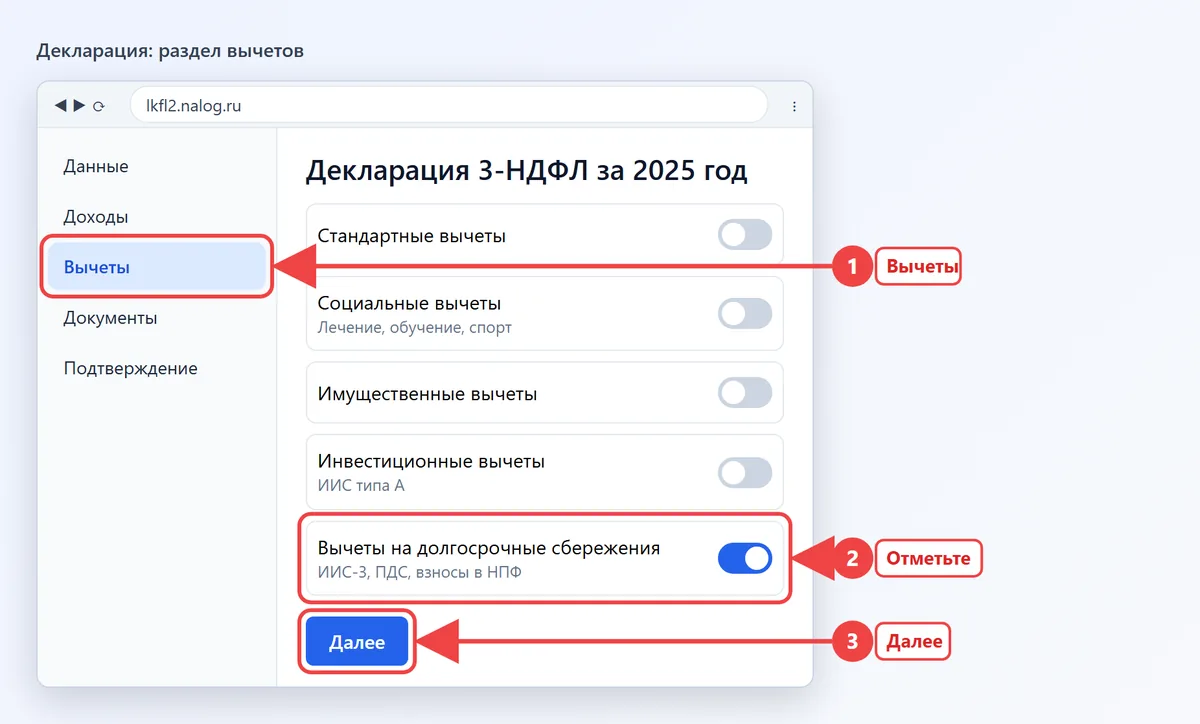
Камеральная проверка декларации длится до трёх месяцев, деньги после неё обычно поступают в течение месяца. Статус видно в разделе "Сообщения" и в карточке декларации.
Где взять документы для налогового вычета по ИИС
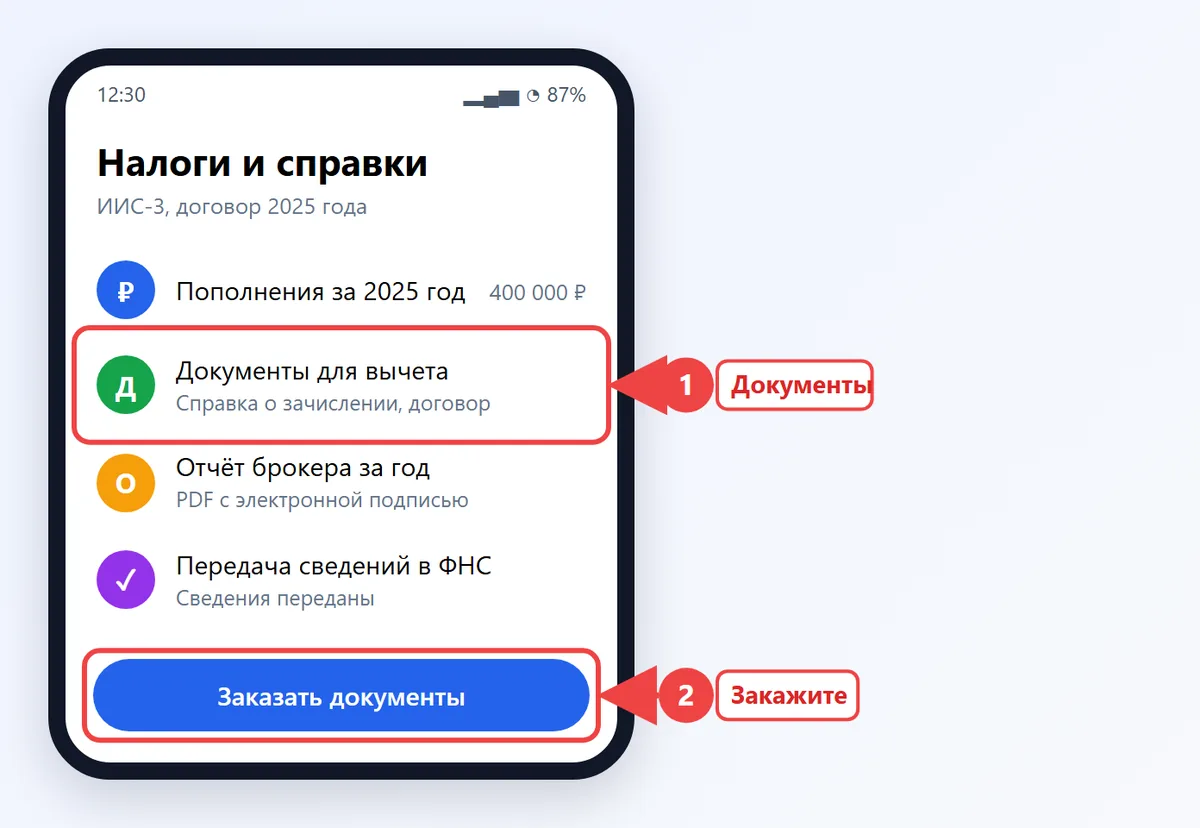
В приложении брокера раздел с документами обычно называется "Налоги", "Документы" или "Справки". Там можно заказать справку о зачислении денег на ИИС, отчёт брокера за год и копию договора. Документы приходят в приложение или на почту в течение нескольких дней, часто с электронной подписью брокера - такие можно прикладывать к декларации без бумажных копий.
Через работодателя
Вычет на долгосрочные сбережения можно получить и через работодателя: тогда НДФЛ с зарплаты просто не удерживают, пока не будет выбрана сумма вычета. Для этого нужно подтверждение права на вычет из налоговой и заявление в бухгалтерию. Способ удобен тем, кто не хочет ждать возврата до следующего года, но не все работодатели его поддерживают - уточните в бухгалтерии.
Частые ошибки при оформлении вычета
- Ждать вычет больше уплаченного налога. Если НДФЛ за год меньше 52 тыс. ₽, вернут только его.
- Забыть про общий лимит: взносы на ИИС-3 и в ПДС за год вместе дают вычет максимум с 400 тыс. ₽.
- Не подать заявление о возврате после декларации - переплата повиснет на едином налоговом счёте.
- Выводить деньги с ИИС до срока: вычеты придётся вернуть.
- Пополнять ИИС в последний день года: перевод может зачислиться уже в январе и попасть в следующий год.
Полученный вычет выгодно снова вносить на ИИС: он увеличит взнос следующего года и даст новый вычет. Как открыть счёт, если его ещё нет, - в инструкции как открыть брокерский счёт, а как налог устроен на доход от инвестиций в целом - в статье о налоге на дивиденды и купоны.