Налог на дивиденды и купоны в 2026 году: ставки и правила
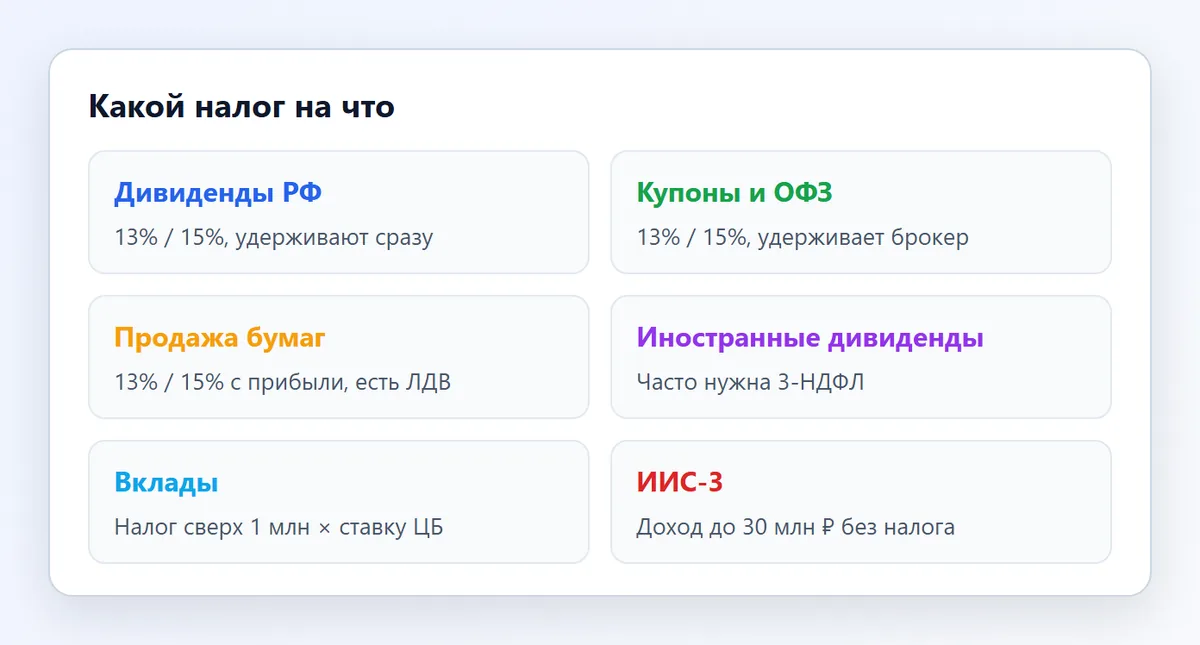
В 2026 году дивиденды и купоны облагаются НДФЛ по ставке 13% с инвестиционных доходов до 2,4 млн ₽ за год и 15% с превышения; по российским бумагам налог удерживается автоматически, декларация нужна в основном для иностранных дивидендов.
Какой налог на дивиденды в 2026 году
Дивиденды и купоны - это доход, с которого платится НДФЛ. Для налоговых резидентов РФ с 2025 года действует двухступенчатая ставка на инвестиционные доходы: 13% с суммы до 2,4 млн ₽ за год и 15% с той части, которая превышает 2,4 млн ₽. Повышенная ставка применяется не ко всему доходу, а только к превышению.
| Вид дохода | Резидент РФ | Нерезидент | Кто платит налог |
|---|---|---|---|
| Дивиденды российских компаний | 13% / 15% | 15% | Налоговый агент, автоматически |
| Купоны облигаций, включая ОФЗ | 13% / 15% | 30% | Брокер, автоматически |
| Прибыль от продажи бумаг | 13% / 15% | 30% | Брокер, автоматически |
| Дивиденды иностранных компаний | 13% / 15% | - | Брокер или сам инвестор по декларации |
| Проценты по вкладам | 13% / 15% сверх необлагаемой суммы | - | ФНС по уведомлению |
Порог 2,4 млн ₽ считается не отдельно по дивидендам, а по сумме инвестиционных доходов за год: дивиденды, купоны, прибыль от сделок, проценты по вкладам сверх льготы. Зарплата в этот порог не входит, у неё своя прогрессивная шкала. Для большинства частных инвесторов с доходом от вложений меньше 2,4 млн ₽ в год ставка остаётся 13%.
Как удерживают налог с дивидендов российских компаний
Отдельно платить налог с дивидендов по российским акциям не нужно. Компания перечисляет выплату через депозитарий, налоговый агент (сама компания, депозитарий или брокер) удерживает 13% и переводит налог в бюджет, а на брокерский счёт приходит уже чистая сумма. Декларацию подавать не требуется.
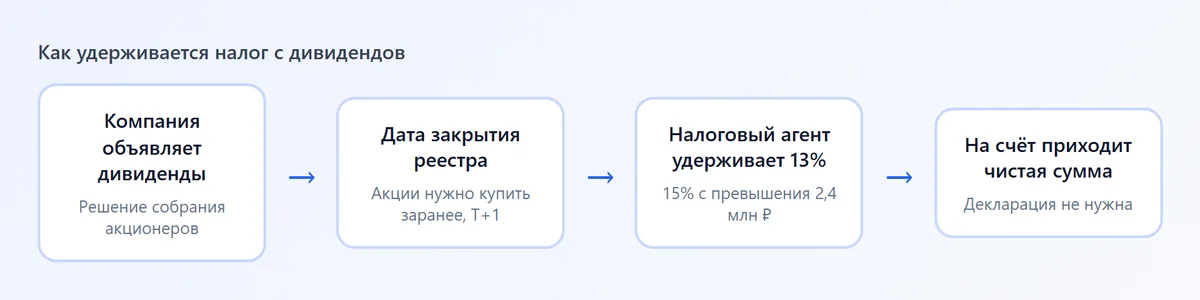
Например, у вас 1 000 акций, компания объявила дивиденд 20 ₽ на акцию. Начислено 20 000 ₽, налог 13% - 2 600 ₽, на счёт придёт 17 400 ₽. Чтобы получить дивиденд, акции нужно купить до даты закрытия реестра с учётом режима торгов Т+1. Подробнее о том, как работают выплаты акционерам, - в статье о дивидендах держателя акций, а как оценить их размер в процентах - в разборе формулы дивидендной доходности.
Если акции куплены через иностранного номинального держателя или в депозитарий не дошли сведения о вашем резидентстве, ставка может оказаться выше. В этом случае обратитесь к брокеру: часто переплату можно вернуть через уточнение данных или через налоговую.
Налог с купонного дохода по облигациям
Купоны по всем облигациям - государственным, муниципальным и корпоративным - облагаются НДФЛ по ставке 13% (15% сверх порога). Льгота для ОФЗ отменена ещё с 2021 года, поэтому налог на купонный доход по ОФЗ платится так же, как по облигациям компаний. Брокер удерживает его при выплате купона или по итогам года, сами вы ничего не декларируете.
- НКД. При покупке облигации вы платите продавцу накопленный купонный доход. Брокер учитывает его как расход, поэтому налог по итогам года считается с учётом уплаченного НКД.
- Погашение и продажа. Если облигация куплена дешевле номинала и погашена по номиналу, разница - доход, с которого тоже удержат налог. Если владели бумагой больше трёх лет, на эту разницу может распространяться льгота долгосрочного владения.
- Необлагаемого лимита для купонов нет. Правило "1 млн ₽ × ключевая ставка" действует только для процентов по банковским вкладам и счетам.
Как выбирать и покупать государственные облигации, описано в инструкции как купить ОФЗ, а общие принципы долгового рынка - в статье про облигации.
Порог 2,4 млн ₽: как считается 15%
Например, за 2026 год инвестор получил 1,8 млн ₽ дивидендов и 1,2 млн ₽ прибыли от продажи акций, всего 3 млн ₽. Налог: 13% с 2,4 млн ₽ - 312 тыс. ₽, плюс 15% с 600 тыс. ₽ - 90 тыс. ₽. Итого 402 тыс. ₽ вместо 390 тыс. ₽ по прежней ставке 13%.
Если доходы получены через нескольких брокеров, каждый из них удержит налог по 13%, потому что не видит ваших доходов у других. Разницу до 15% досчитает ФНС: в личный кабинет придёт налоговое уведомление, оплатить его нужно до 1 декабря следующего года.
Налог на дивиденды иностранных компаний
С иностранными дивидендами всё сложнее. Эмитент или иностранный депозитарий может удержать свой налог, часто 10% или 30% в зависимости от страны и оформленных документов. Затем российский брокер либо удерживает НДФЛ сам как налоговый агент, либо нет - тогда инвестор считает и платит налог самостоятельно.
- Закажите у брокера отчёт по иностранным дивидендам за год: суммы, даты, удержанный налог.
- Если российский налог не удержан, заполните декларацию 3-НДФЛ в личном кабинете на nalog.gov.ru: доход за 2026 год декларируют до 30 апреля 2027 года.
- Пересчитайте доход в рубли по курсу ЦБ на дату выплаты.
- Оплатите налог до 15 июля 2027 года.
Иностранный налог можно зачесть в российский, только если с этой страной действует соглашение об избежании двойного налогообложения. С 2023 года Россия приостановила часть таких соглашений с рядом государств, поэтому зачёт возможен не всегда - уточняйте у брокера или в ФНС, как поступить с вашими бумагами.
Налог с брокерского счёта: когда и как платится
Брокер удерживает налог с прибыли от продажи бумаг в трёх случаях: при выводе денег со счёта, по итогам года (обычно в январе за прошлый год) и при переводе бумаг к другому брокеру. Убыток по одним бумагам уменьшает налогооблагаемую прибыль по другим в пределах года. Если денег на счёте не хватило, налог не удержан - его выставит ФНС уведомлением.
Законно уменьшить налог на фондовом рынке помогают:
- Льгота долгосрочного владения. Прибыль от продажи российских акций и облигаций, которыми вы владели больше трёх лет, освобождается в пределах 3 млн ₽ за каждый год владения. На дивиденды и купоны она не распространяется.
- ИИС-3. Прибыль на счёте при закрытии после минимального срока освобождается в пределах 30 млн ₽, а с взносов можно вернуть НДФЛ. Подробности - в статье про ИИС-3.
- Сальдирование убытков. Своевременно зафиксированный убыток уменьшает налог с прибыли того же года.
Налог на вклады и дивиденды: в чём разница
По вкладам действует необлагаемая сумма: 1 млн ₽ × максимальная ключевая ставка Банка России на 1-е число месяцев года. Для доходов 2025 года это 210 тыс. ₽ (ставка 21%), для 2026 года - не меньше 160 тыс. ₽ (ставка 16% на 1 января). Налог с процентов сверх этой суммы банк не удерживает: его рассчитывает ФНС и присылает уведомление, оплатить налог за 2025 год нужно до 1 декабря 2026 года.
Для дивидендов и купонов необлагаемой суммы нет: налог берётся с первого рубля. Зато его удерживают автоматически, и думать о декларации нужно только в особых случаях. Об этом стоит помнить, сравнивая доходность вклада и облигаций или выстраивая пассивный доход: сравнивать нужно суммы после налога.