Пассивный доход: куда вложить деньги и как его получать
Пассивный доход - деньги, которые приходят без ежедневной работы: проценты по вкладам, купоны облигаций, дивиденды, аренда. Чтобы получать 50 тыс. ₽ в месяц, при доходности 10% годовых нужен капитал около 6 млн ₽, поэтому его создают годами за счёт регулярных вложений.
Что является пассивным доходом
Пассивным называют доход, размер которого почти не зависит от потраченного вами времени. Его источник - капитал или созданный однажды актив: деньги на вкладе, облигации, акции, квартира, авторские права. Вы один раз вложили деньги или труд, дальше доход поступает с минимальным участием: проверить выплаты, реинвестировать, раз в год подать декларацию.
Полностью пассивных источников почти нет. Даже облигации нужно выбрать, следить за надёжностью эмитента и вовремя реинвестировать купоны, а сдача квартиры требует поиска жильцов и ремонта. Поэтому честнее говорить о степени пассивности: от вклада, который требует пять минут в год, до бизнеса, который становится пассивным только после найма управляющего.
Чем пассивный доход отличается от активного
| Признак | Активный доход | Пассивный доход |
|---|---|---|
| Источник | Ваш труд: зарплата, заказы, смены | Капитал или актив |
| Связь со временем | Перестали работать - доход прекратился | Поступает, пока работает капитал |
| Масштабирование | Ограничено часами в сутках | Растёт вместе с размером капитала |
| Риск | Потеря работы, здоровья | Падение рынка, инфляция, мошенники |
| Порог входа | Навыки и время | Накопленные деньги |
Активный доход нужен, чтобы создать пассивный: почти все, кто живёт на доход с капитала, сначала много лет откладывали часть зарплаты. Обещание "пассивного дохода без вложений и знаний" - частый признак мошенничества, о котором подробно рассказано в статье про финансовые пирамиды.
Источники пассивного дохода: варианты для частного инвестора
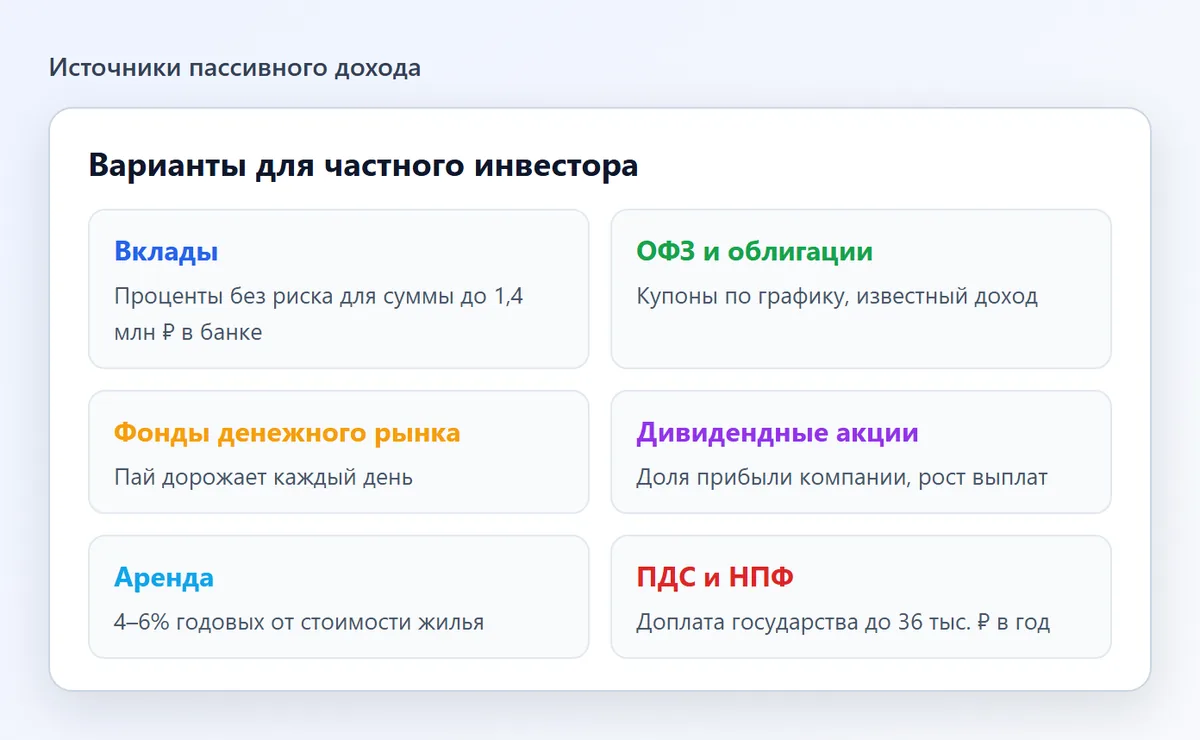
Вклады и накопительные счета
Самый простой вариант: проценты начисляются автоматически, вклады застрахованы АСВ в пределах 1,4 млн ₽ в одном банке. Минусы - ставка привязана к ключевой ставке Банка России и снижается вместе с ней, а при долгом хранении доход часто едва опережает инфляцию.
Облигации и ОФЗ
Облигация - заём компании или государству. Владелец получает купоны по графику, обычно раз в квартал или полгода, и номинал при погашении. ОФЗ считаются самыми надёжными бумагами в рублях; корпоративные облигации платят больше, но несут риск дефолта. Купоны с фиксированной ставкой позволяют заранее знать доход на годы вперёд. Как выбрать и купить государственные бумаги - в инструкции как купить ОФЗ.
Фонды денежного рынка
Паи таких фондов дорожают каждый день примерно на величину ставок денежного рынка. Это удобная замена накопительному счёту на брокерском счёте: можно продать в любой рабочий день, а налог платится только при продаже. Подробно - в обзоре фондов денежного рынка.
Дивидендные акции
Часть крупных российских компаний регулярно делится прибылью с акционерами. Дивиденды не гарантированы: совет директоров может их сократить или отменить. Зато в долгую акции способны расти вместе с бизнесом и инфляцией, увеличивая и выплаты. Оценивать компании удобно по дивидендной доходности и доле прибыли, направляемой на выплаты.
Аренда недвижимости
Привычный вариант, но с невысокой доходностью: сдача квартиры обычно приносит 4-6% годовых от её стоимости до вычета налогов, ремонта и простоев. Плюс - возможный рост цены объекта. Минусы - большой порог входа, низкая ликвидность и хлопоты с жильцами. Альтернативы и подводные камни разобраны в материале об инвестициях в недвижимость.
Программа долгосрочных сбережений и НПФ
Подходит для пассивного дохода в будущем: взносы копятся минимум 15 лет или до пенсионного возраста, государство доплачивает до 36 тыс. ₽ в год, взносы застрахованы до 2,8 млн ₽. Подробнее - в статье о программе долгосрочных сбережений.
Авторский и цифровой доход
Книги, курсы, фотобанки, мобильные приложения, сайты с рекламой. Требуют много работы на старте, а затем могут приносить доход годами. Результат непредсказуем: большинство таких проектов окупаются плохо, но вложения тут - время, а не деньги.
Сколько нужно денег для пассивного дохода
Посчитать нужный капитал просто: разделите желаемый годовой доход на ожидаемую доходность. Например, для 50 000 ₽ в месяц, то есть 600 000 ₽ в год, понадобится:
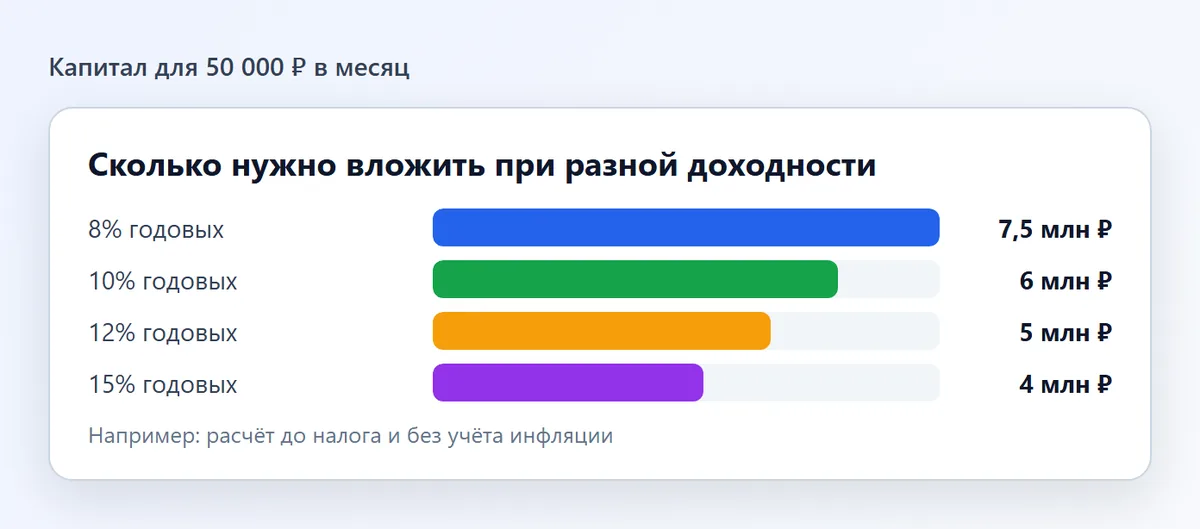
- при доходности 8% годовых - 7,5 млн ₽;
- при 10% - 6 млн ₽;
- при 12% - 5 млн ₽;
- при 15% - 4 млн ₽.
Это расчёт до налога и без учёта инфляции. Если тратить весь доход, капитал постепенно обесценивается: через 10 лет при инфляции 6% те же 50 тысяч будут покупать примерно на 44% меньше. Поэтому часть дохода стоит оставлять в обороте, чтобы капитал рос вместе с ценами. Распространённый ориентир для тех, кто живёт на сбережения, - тратить не больше той части дохода, которая превышает инфляцию.
Как получать пассивный доход: план по шагам
- Создайте финансовую подушку. 3-6 месячных расходов на вкладе или в фонде денежного рынка. Без неё любой непредвиденный расход заставит продавать инвестиции в неудачный момент.
- Закройте дорогие долги. Кредитка под 30% годовых съедает больше, чем приносит любой надёжный инструмент.
- Откройте брокерский счёт или ИИС. На ИИС третьего типа можно получать вычет до 400 тыс. ₽ взносов в год и освобождение дохода от налога при соблюдении срока.
- Определите регулярную сумму. Удобный ориентир - 10-20% от каждого дохода, переводить сразу после зарплаты.
- Распределите капитал. Например, часть в ОФЗ и надёжных облигациях, часть в широком индексном фонде акций, часть в фонде денежного рынка. Пропорции зависят от возраста, целей и отношения к риску.
- Реинвестируйте и пересматривайте. Раз в год проверяйте доли и возвращайте их к плановым, а купоны и дивиденды направляйте на покупку новых бумаг, пока не наступит время жить на доход.
Куда вложить деньги для пассивного дохода в 2026 году
Выбор зависит от суммы, срока и готовности к колебаниям. Ниже ориентиры, а не рекомендации по конкретным бумагам.
| Задача | Подходящие инструменты | Чем рискуете |
|---|---|---|
| Сохранить и получать доход 1-2 года | Вклады, фонды денежного рынка, короткие ОФЗ | Снижением ставок при перекладывании |
| Стабильный денежный поток на 3-7 лет | ОФЗ и надёжные корпоративные облигации с постоянным купоном | Ростом ставок (временное падение цены), дефолтом эмитента |
| Рост выплат на 10+ лет | Дивидендные акции, индексные фонды | Просадками рынка на 30-50% |
| Доход на пенсии | ПДС, НПФ, ИИС-3, лестница облигаций | Инфляцией, долгим сроком блокировки денег |
Лестница облигаций - простой приём для стабильного потока: капитал делят на части и покупают бумаги с погашением через 1, 2, 3, 4 и 5 лет. Каждый год одна "ступенька" погашается, деньги снова вкладываются в самую дальнюю, а купоны приходят непрерывно.
Налог на пассивный доход
В 2026 году доходы от вкладов, купонов, дивидендов и продажи ценных бумаг облагаются НДФЛ отдельно от зарплаты: 13% с суммы до 2,4 млн ₽ в год и 15% с превышения. Брокер и компании сами удерживают налог с дивидендов и купонов российских бумаг и при продаже. По вкладам налог считает ФНС: необлагаемый лимит процентов равен 1 млн ₽, умноженному на максимальную ключевую ставку за год, а налог с превышения нужно оплатить по уведомлению до 1 декабря следующего года. Доход от сдачи квартиры физическое лицо декларирует само по ставке 13-15%, самозанятые платят 4% налога на профессиональный доход при аренде физическим лицам.
Что означает "22% налог на пассивный доход"
22% - это верхняя ступень прогрессивной шкалы НДФЛ для основной налоговой базы, прежде всего зарплаты: она действует с той части дохода, которая превышает 50 млн ₽ в год. На дивиденды, купоны, проценты по вкладам и доход от ценных бумаг в 2026 году ставка 22% не применяется - для них действуют 13% и 15%.
Законно снизить налог помогают ИИС третьего типа, льгота долгосрочного владения ценными бумагами от 3 лет и вычеты по ПДС. Подробный разбор ставок, сроков уплаты и иностранных дивидендов - в статье про налог на дивиденды и купоны.
Примеры пассивного дохода с расчётом
Например, у инвестора 3 млн ₽. Он делит их так: 1,5 млн ₽ в ОФЗ с купоном 12% годовых, 1 млн ₽ в дивидендные акции с дивидендной доходностью около 9% и 0,5 млн ₽ в фонд денежного рынка под 14%. Ожидаемый доход до налога: 180 000 + 90 000 + 70 000 = 340 000 ₽ в год, около 28 тыс. ₽ в месяц. После НДФЛ 13% - около 24,6 тыс. ₽. Цифры условные: ставки облигаций и фондов меняются вслед за ключевой ставкой, а дивиденды могут оказаться ниже ожиданий.
Другой пример - квартира за 8 млн ₽, которая сдаётся за 40 тыс. ₽ в месяц. Годовой доход 480 000 ₽, или 6% от стоимости. Минус месяц простоя, косметический ремонт и налог - и чистая доходность снижается примерно до 4-5%. Те же 8 млн ₽ в надёжных облигациях при высоких ставках дали бы больше, но без потенциального роста цены квартиры.
Ошибки на пути к пассивному доходу
- Вера в гарантированные 3-5% в месяц. Такие обещания дают пирамиды и псевдоброкеры. Проверить компанию можно в справочнике участников рынка на сайте Банка России.
- Все деньги в одном инструменте. Одна компания, одна квартира или один банк - повышенный риск.
- Трата дохода с первого дня. Без реинвестирования капитал растёт медленно и проигрывает инфляции.
- Игнорирование налогов и комиссий. 1-2% годовых издержек на длинном сроке съедают заметную часть результата.