Сложный процент: формула, калькулятор и примеры расчёта
Сложный процент - это начисление дохода не только на вложенную сумму, но и на уже полученные проценты. Деньги растут по формуле S = P × (1 + r)^n: чем дольше срок и чаще капитализация, тем сильнее ускоряется рост.
Что такое сложный процент простыми словами
Представьте, что вы положили 100 000 ₽ под 10% годовых. Через год на счёте 110 000 ₽. Если проценты забрать, на второй год снова начислят 10 000 ₽ - это простой процент. Если оставить их на счёте, на второй год доход начислят уже на 110 000 ₽, и он составит 11 000 ₽. На третий год - 12 100 ₽. Прибавка каждый год становится больше, хотя вы ничего не доливаете. В этом и состоит эффект сложного процента: проценты начинают сами приносить проценты.
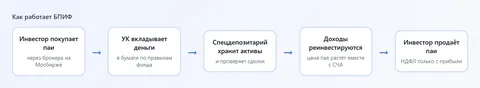
Механизм, при котором начисленный доход присоединяется к основной сумме, называют капитализацией. В банке это строка "капитализация процентов" в условиях вклада. На бирже аналог - реинвестирование: купоны облигаций и дивиденды тратятся на покупку новых бумаг, а фонды денежного рынка и большинство облигационных БПИФ делают это автоматически внутри пая.
Формула сложного процента
Базовая формула для расчёта без пополнений выглядит так:
S = P × (1 + r / m)^(m × t)
- S - итоговая сумма;
- P - первоначальный вклад;
- r - годовая ставка в долях (12% = 0,12);
- m - число капитализаций в год (1 - ежегодно, 4 - ежеквартально, 12 - ежемесячно);
- t - срок в годах.
Например, 100 000 ₽ под 12% годовых на 10 лет с ежегодной капитализацией: S = 100 000 × 1,12^10 ≈ 310 585 ₽. Доход - 210 585 ₽, то есть больше двух вложенных сумм.
Формула сложного процента с пополнением
Если вы регулярно доливаете одинаковую сумму в конце каждого периода, к результату добавляется будущая стоимость этих взносов:
S = P × (1 + i)^n + A × ((1 + i)^n − 1) / i
Здесь i - ставка за один период (при ежемесячном пополнении это годовая ставка, делённая на 12), n - число периодов, A - сумма регулярного пополнения. Например, стартовые 100 000 ₽, пополнение 10 000 ₽ в месяц, 10% годовых с ежемесячной капитализацией, срок 10 лет: i = 0,10 / 12, n = 120. Итог около 2 319 000 ₽ при собственных взносах 1 300 000 ₽. Почти миллион - это проценты, причём большая часть набегает в последние годы.
Эффективная ставка при капитализации
Банки часто пишут две цифры: номинальную ставку и "эффективную" или "доходность с учётом капитализации". Вторая считается так: (1 + r / m)^m − 1. Вклад под 14% годовых с ежемесячной капитализацией фактически даёт около 14,93% за год. Сравнивать предложения правильно именно по эффективной ставке.
Калькулятор сложного процента
Введите стартовую сумму, ставку, срок, размер пополнения и частоту капитализации - калькулятор покажет итоговую сумму, ваши взносы и начисленные проценты по годам.
Калькулятор считает доходность постоянной. В реальности ставки по вкладам меняются вслед за ключевой ставкой Банка России, а доходность акций колеблется от года к году, поэтому результат - ориентир, а не обещание. Для инвестиций разумно считать несколько сценариев: осторожный, средний и оптимистичный.
Простые и сложные проценты: в чём разница
При простом проценте доход каждый год одинаковый и начисляется только на исходную сумму: S = P × (1 + r × t). При сложном - база растёт вместе с процентами. На коротком сроке разница почти незаметна, на длинном - огромна.
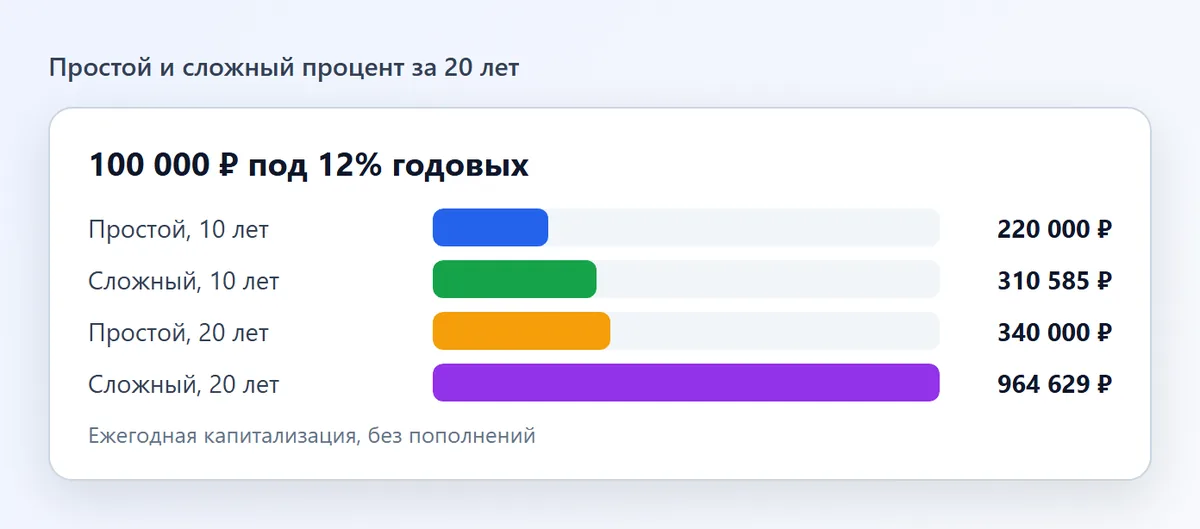
| Срок | Простой процент, 12% | Сложный процент, 12% | Разница |
|---|---|---|---|
| 1 год | 112 000 ₽ | 112 000 ₽ | 0 ₽ |
| 5 лет | 160 000 ₽ | 176 234 ₽ | 16 234 ₽ |
| 10 лет | 220 000 ₽ | 310 585 ₽ | 90 585 ₽ |
| 20 лет | 340 000 ₽ | 964 629 ₽ | 624 629 ₽ |
Расчёт для 100 000 ₽ с ежегодной капитализацией. За 20 лет сложный процент дал почти втрое больше, чем простой, при той же ставке.
Таблица роста капитала по годам
Чтобы почувствовать силу времени, посмотрите, во что превращаются 100 000 ₽ под условные 10% годовых без пополнений и снятий:
| Срок | Сумма на счёте | Прирост к вложенному |
|---|---|---|
| 1 год | 110 000 ₽ | +10% |
| 3 года | 133 100 ₽ | +33% |
| 5 лет | 161 051 ₽ | +61% |
| 10 лет | 259 374 ₽ | +159% |
| 15 лет | 417 725 ₽ | +318% |
| 20 лет | 672 750 ₽ | +573% |
| 30 лет | 1 744 940 ₽ | +1645% |
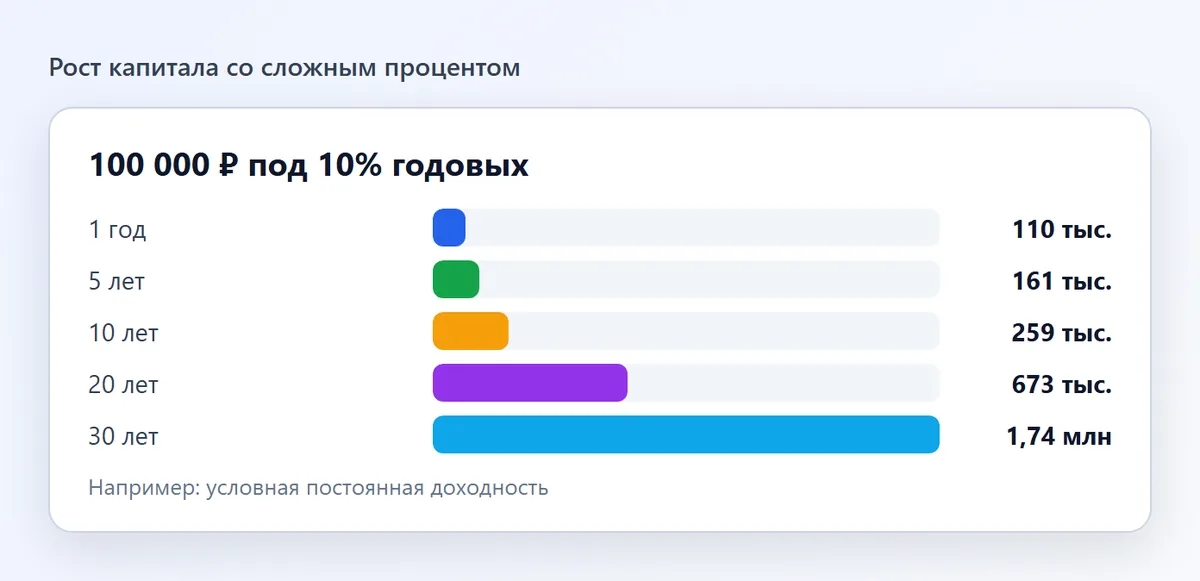
Обратите внимание: за первые 10 лет капитал вырос на 159 тыс. ₽, а за последние 10 из 30 - более чем на 1 млн ₽. Поэтому главное правило долгосрочного инвестора - начать раньше. Тот, кто откладывает по 10 000 ₽ в месяц под 12% годовых 30 лет, при взносах 3,6 млн ₽ накопит около 35 млн ₽. Тот, кто начнёт на 10 лет позже с той же суммой, получит около 9,9 млн ₽ - в три с половиной раза меньше.
Как влияет частота капитализации
Чем чаще проценты присоединяются к сумме, тем больше итог, но эффект заметно слабее, чем влияние ставки и срока. Пример для 100 000 ₽ под 12% годовых на 1 год:
- ежегодная капитализация - 112 000 ₽;
- ежеквартальная - 112 551 ₽;
- ежемесячная - 112 683 ₽;
- ежедневная - 112 747 ₽.
Разница между ежемесячной и ежедневной - 64 ₽ на 100 тысяч. Если выбирать между вкладом под 13% с капитализацией раз в год и вкладом под 12% с ежедневной, первый выгоднее. Ставка важнее частоты.
Сложный процент в банке и по вкладам
Вклад с капитализацией - самый простой способ использовать эффект без риска для основной суммы: вклады застрахованы АСВ в пределах 1,4 млн ₽ на человека в одном банке. Ограничения тоже есть:
- ставка фиксирована только на срок вклада. После окончания банк предложит новые условия, которые зависят от ключевой ставки на тот момент;
- досрочное снятие обычно обнуляет проценты до ставки "до востребования";
- налог. Проценты по вкладам облагаются НДФЛ сверх необлагаемого лимита: 1 млн ₽, умноженный на максимальную ключевую ставку за год. Налог считает и присылает налоговая, он уменьшает фактическую доходность;
- инфляция. Если вклад приносит 15%, а цены выросли на 8%, реальный прирост покупательной способности около 6,5%: (1,15 / 1,08) − 1.
Сложный процент в инвестициях
На фондовом рынке капитализацию вы организуете сами или поручаете фонду. Основные способы:
- Облигации и ОФЗ - купоны приходят на брокерский счёт, их нужно реинвестировать вручную, покупая новые бумаги. Подробно - в инструкции как купить ОФЗ.
- Дивидендные акции - дивиденды можно направлять на докупку бумаг. Как оценить, сколько платит компания, разобрано в статье о формуле дивидендной доходности.
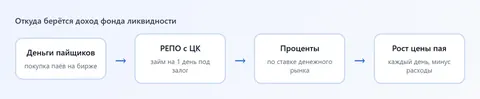
- Фонды - фонды денежного рынка и индексные БПИФ без выплат реинвестируют доход автоматически, стоимость пая растёт. Плюс - налог платится только при продаже, а не каждый год, поэтому на капитализацию работает вся сумма.
- ИИС - на индивидуальном инвестиционном счёте третьего типа доход при соблюдении условий освобождается от налога, а налоговый вычет на взносы можно вкладывать обратно - это дополнительный разгон.
Больше о том, как выстроить долгосрочный план, - в материале об основных правилах инвестирования.
Правило 72 и другие быстрые способы расчёта
Чтобы прикинуть, за сколько лет деньги удвоятся, разделите 72 на годовую ставку в процентах. Под 8% - примерно за 9 лет, под 12% - за 6 лет, под 18% - за 4 года. Точный расчёт по формуле ln 2 / ln(1 + r) даёт 9,0; 6,1 и 4,2 года - правило ошибается на десятые доли.
Правило работает и для инфляции: при росте цен 6% в год покупательная способность денег, лежащих без дохода, уменьшается вдвое примерно за 12 лет. Есть и родственные приёмы: "правило 114" показывает срок утроения капитала, "правило 144" - увеличения в четыре раза.
| Ставка | Правило 72 | Точный срок удвоения |
|---|---|---|
| 6% | 12 лет | 11,9 года |
| 10% | 7,2 года | 7,3 года |
| 15% | 4,8 года | 5,0 года |
| 24% | 3 года | 3,2 года |
Как считать сложный процент в Excel
Для итоговой суммы без пополнений подойдёт формула =P*(1+r/m)^(m*t), например =100000*(1+0,12/12)^(12*10). Для расчёта с регулярными взносами есть встроенная функция БС (в английской версии FV): =БС(0,1/12;120;-10000;-100000) вернёт около 2,32 млн ₽ - тот же результат, что в примере выше. Знак минус у взносов обязателен: для Excel это деньги, которые вы отдаёте. Если нужно найти, сколько откладывать ежемесячно для цели, используйте функцию ПЛТ.